INICIAR SESIÓN
 REGISTRARSE

Ganar un premio de Powerball siendo residente fiscal en España plantea dos cuestiones diferentes: qué tratamiento puede recibir el premio en Estados Unidos y cómo debe tributar después en España. No existe una respuesta correcta basada únicamente en aplicar un porcentaje fijo al importe ganado. La residencia fiscal del ganador, el convenio entre España y Estados Unidos, la documentación presentada al reclamar el premio y los posibles impuestos de la jurisdicción estadounidense son factores que pueden cambiar el resultado. Además, el tratamiento español de Powerball no es el mismo que el gravamen especial que se aplica a determinados premios de loterías españolas. Esta guía está centrada específicamente en una persona física que sea residente fiscal en España y obtenga un premio de Powerball. Si buscas información sobre participación, requisitos y proceso de compra, consulta nuestra guía para jugar Powerball desde España.
Powerball e impuestos desde España, en breve
- La residencia fiscal es determinante: vivir, tener nacionalidad española y ser residente fiscal en España no son conceptos equivalentes.
- No debe aplicarse automáticamente una retención federal del 24 %: el tratamiento de un residente fiscal en España puede estar afectado por el convenio fiscal con Estados Unidos.
- España figura entre los países con beneficio de convenio para determinadas ganancias de juego: deben cumplirse los requisitos aplicables y acreditarse correctamente la condición del beneficiario.
- El premio debe analizarse también en España: con carácter general, los premios de juegos que no están incluidos en el gravamen especial de determinadas loterías se integran en la base imponible general del IRPF.
- Powerball no tiene el mismo tratamiento fiscal que determinados premios de SELAE, ONCE o Cruz Roja: no debe trasladarse automáticamente a Powerball la cuantía exenta prevista para esos premios.
- Puede existir fiscalidad adicional en Estados Unidos: la situación federal y los posibles impuestos de la jurisdicción donde se reclama el premio son cuestiones distintas.

Cómo tributa Powerball si eres residente fiscal en España
La residencia fiscal es el punto de partida
La pregunta correcta no es simplemente si el ganador es español o si jugó desde España. Para determinar sus obligaciones fiscales importa, ante todo, dónde tiene su residencia fiscal.
La Agencia Tributaria considera, entre otros criterios, la permanencia durante más de 183 días en territorio español durante el año natural y la ubicación en España del núcleo principal o la base de las actividades o intereses económicos. También existen reglas adicionales y los convenios internacionales pueden ser relevantes cuando dos países consideran residente a una misma persona.
Por este motivo, dos personas de nacionalidad española pueden recibir el mismo premio Powerball y tener obligaciones fiscales diferentes si su residencia fiscal no es la misma.
Cómo se trata un premio de Powerball en el IRPF
La Agencia Tributaria incluye entre las ganancias patrimoniales que integran la base imponible general los premios obtenidos mediante juegos, concursos, rifas o combinaciones aleatorias que no tengan otro tratamiento fiscal específico.
Para un residente fiscal en España, esto significa que un premio Powerball no debe analizarse simplemente aplicando un supuesto porcentaje fijo sobre el premio. La ganancia pasa a formar parte del cálculo general del IRPF conforme a las reglas que resulten aplicables al contribuyente.
El resultado final puede depender del importe del premio, del resto de rentas del contribuyente, de su Comunidad Autónoma de residencia y de otros elementos de su situación fiscal. Por eso no es riguroso afirmar que Hacienda aplica a Powerball un único tipo del 20 %, 24 %, 26 % o cualquier otro porcentaje universal.
Powerball no tiene el mismo gravamen especial que determinadas loterías españolas
Este punto suele generar confusión. En España existe un régimen especial para determinados premios de loterías y apuestas. La Agencia Tributaria enumera, entre otros, los premios de SELAE, los sorteos de la Cruz Roja Española, los juegos autorizados a la ONCE y determinados organismos equivalentes establecidos en la Unión Europea o el Espacio Económico Europeo.
Para esos premios existe un gravamen especial y una cuantía exenta específica. Powerball no forma parte de las categorías enumeradas por la Agencia Tributaria para ese régimen especial.
Por tanto, no debe aplicarse a un premio Powerball la conocida regla fiscal que muchas personas asocian a la Lotería Nacional, Euromillones u otros sorteos incluidos en ese régimen. La referencia correcta para Powerball es el tratamiento general de los premios de juegos y ganancias patrimoniales, además de las reglas internacionales que puedan afectar al premio.
¿Se pueden tener en cuenta pérdidas de juego?
La normativa del IRPF distingue también las pérdidas derivadas de determinados juegos. La Agencia Tributaria indica que, en los juegos sin fines publicitarios, las pérdidas de juego pueden computarse con el límite de las ganancias obtenidas durante el mismo período impositivo cuando se cumplan las condiciones aplicables.
Esto no significa que cualquier gasto relacionado con Powerball pueda deducirse automáticamente. Es importante poder acreditar las cantidades y aplicar correctamente las reglas del IRPF, especialmente cuando se trata de un premio extranjero de importe elevado.
Qué impuestos pueden aplicarse en Estados Unidos a un premio Powerball
La fiscalidad estadounidense debe separarse en dos niveles. Por un lado está el impuesto federal de Estados Unidos. Por otro, pueden existir impuestos o retenciones correspondientes a la jurisdicción en la que se compró y reclama el boleto. Esta distinción es especialmente importante para un residente fiscal en España porque el convenio entre ambos países puede modificar sustancialmente el tratamiento federal.
La regla federal general no es la misma para todos los ganadores
El IRS establece como regla general para los extranjeros no residentes una imposición del 30 % sobre determinadas ganancias brutas de juegos obtenidas en Estados Unidos cuando esas ganancias no están vinculadas a una actividad empresarial estadounidense y no existe una exención derivada de un tratado. Las ganancias de loterías están incluidas por el IRS dentro del concepto de ganancias de juego. Sin embargo, esa regla general no debe aplicarse de forma aislada cuando el ganador es residente de un país que mantiene un convenio fiscal aplicable con Estados Unidos.
Qué cambia para un residente fiscal en España
La Publication 515 del IRS de 2026 incluye expresamente a España entre los países cuyos residentes, según la definición del convenio correspondiente, pueden recibir determinadas ganancias de juego sin tributación federal estadounidense cuando se cumplen las condiciones del tratado. Esto significa que la antigua idea de que a todo ganador extranjero de Powerball se le descuenta automáticamente un 24 % o un 30 % en impuestos federales es demasiado simplista. En el supuesto habitual de una persona física residente fiscal en España que no desarrolla profesionalmente una actividad de juego en Estados Unidos, el convenio puede permitir reclamar el tratamiento fiscal previsto para los residentes en España. Para ello es esencial que la residencia fiscal y la documentación presentada sean correctas. Importante: que el convenio pueda evitar el impuesto federal estadounidense no significa que el premio quede libre de tributación en España.
No existe una única tasa estatal válida para todos los boletos Powerball. Tampoco debe suponerse que el tratamiento del convenio federal elimina automáticamente cualquier posible impuesto de una jurisdicción estadounidense.
El convenio fiscal entre España y Estados Unidos
El Convenio para evitar la doble imposición entre España y Estados Unidos contiene una regla para las denominadas “otras rentas”. Con carácter general y con las excepciones previstas en el propio convenio, las rentas de un residente de uno de los Estados que no estén tratadas específicamente en artículos anteriores solo pueden someterse a imposición en su Estado de residencia. Esta regla es relevante para entender por qué el IRS incluye a España entre los países con los que existe un tratamiento favorable para las ganancias de juego. El convenio no elimina las obligaciones fiscales españolas. Su función, en este contexto, es determinar qué Estado puede gravar una renta y evitar que una misma ganancia soporte una doble imposición incompatible con las reglas acordadas.
W-8BEN y documentación para aplicar el convenio
El IRS señala el formulario W-8BEN como uno de los documentos utilizados por una persona física extranjera para acreditar su condición de beneficiario extranjero y, cuando corresponda, reclamar una reducción o exención basada en un convenio fiscal. Para las ganancias de juego cubiertas por tratado, la Publication 515 establece requisitos relacionados con el W-8BEN y la identificación fiscal del beneficiario. La aplicación práctica debe resolverse con la entidad pagadora o la autoridad correspondiente antes de asumir que una determinada retención no se practicará. Ante un premio importante conviene conservar, como mínimo:
- documentación que identifique al ganador;
- prueba de la residencia fiscal aplicable;
- copia del boleto y justificantes relacionados con el premio;
- documentos fiscales facilitados al reclamarlo;
- formularios presentados para aplicar el convenio;
- certificados de cualquier impuesto o retención efectivamente practicados;
- documentación del importe bruto y del importe finalmente recibido.
¿Puede haber impuestos estatales o de otra jurisdicción?
Sí. El tratamiento federal no resuelve por sí solo toda la fiscalidad estadounidense. Powerball advierte que a los premios reclamados pueden aplicarse impuestos federales y de la jurisdicción correspondiente. Los premios de Powerball deben reclamarse conforme a las reglas de la jurisdicción en la que se adquirió el boleto ganador. Por ello, el estado o territorio relacionado con el boleto puede ser relevante para determinar si existe una obligación fiscal adicional. No existe una única tasa estatal válida para todos los boletos Powerball. Tampoco debe suponerse que el tratamiento del convenio federal elimina automáticamente cualquier posible impuesto de una jurisdicción estadounidense.
Convenio España Estados Unidos y doble imposición
Qué ocurre si ya se ha pagado un impuesto en Estados Unidos
Si un residente fiscal en España ha soportado efectivamente un impuesto extranjero sobre una ganancia patrimonial, el IRPF español dispone de un mecanismo de deducción por doble imposición internacional cuando se cumplen sus requisitos. La Agencia Tributaria establece, con carácter general, que la deducción será la menor de estas dos cantidades:
- el impuesto de naturaleza idéntica o análoga efectivamente satisfecho en el extranjero;
- el resultado de aplicar el tipo medio efectivo correspondiente a la parte de la base liquidable que haya sido gravada en el extranjero.
Por tanto, no es correcto afirmar simplemente que “todo lo pagado en Estados Unidos se descuenta de Hacienda”. Primero debe determinarse qué impuesto se ha pagado, su naturaleza y si cumple los requisitos para aplicar la deducción española. Además, si el beneficio del convenio se aplica correctamente y no existe impuesto federal estadounidense, no habrá un impuesto federal de ese tipo que deducir posteriormente en España.
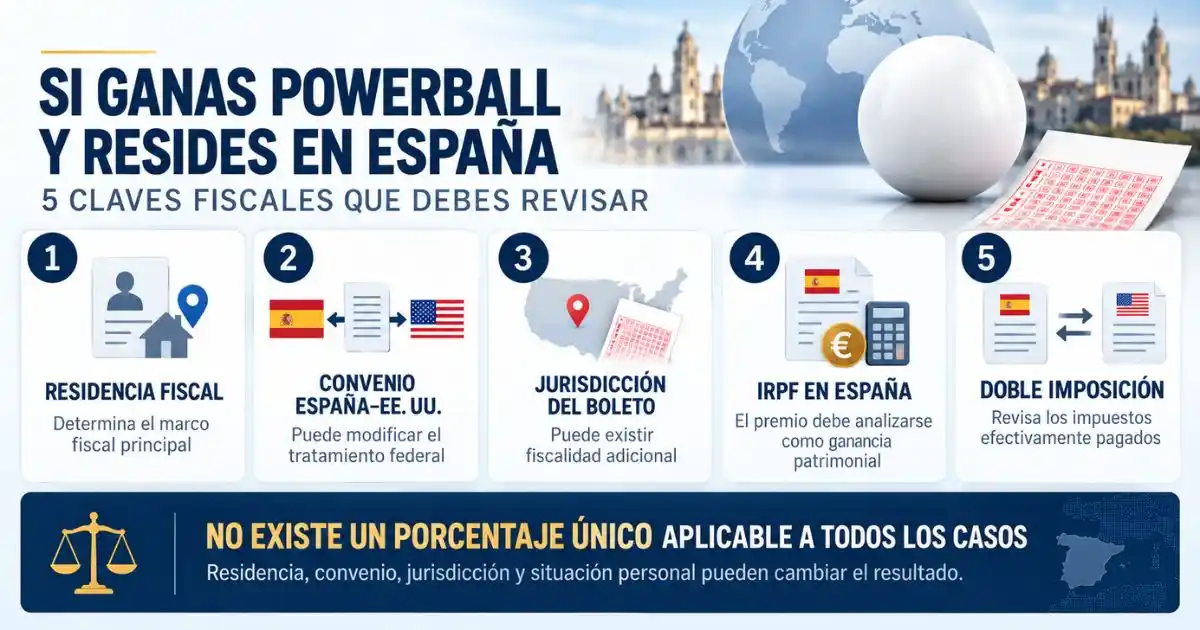
Para entender cuánto puede tributar finalmente un premio Powerball no basta con observar Estados Unidos de forma aislada. La residencia fiscal, el convenio entre ambos países, la jurisdicción del boleto y el tratamiento posterior en el IRPF forman parte del mismo análisis.
Por qué no existe una cifra universal de cuánto te queda
Una calculadora que reste automáticamente un porcentaje estadounidense y después otro porcentaje español puede producir una cifra muy atractiva, pero fiscalmente puede ser incorrecta. El importe neto depende de varias cuestiones que deben resolverse antes de realizar cualquier estimación:
| Factor | Por qué es importante |
|---|---|
| Residencia fiscal | Determina el sistema fiscal principal aplicable al ganador. |
| Convenio España Estados Unidos | Puede modificar el tratamiento federal de las ganancias de juego. |
| Documentación presentada | Puede ser necesaria para acreditar la residencia y solicitar beneficios del convenio. |
| Jurisdicción del boleto | Puede existir fiscalidad estatal o jurisdiccional adicional. |
| Importe del premio | Influye en el resultado final del IRPF español. |
| Resto de rentas del contribuyente | El premio se integra en un sistema progresivo y no tributa de forma aislada mediante un porcentaje Powerball. |
| Impuestos extranjeros efectivamente satisfechos | Pueden ser relevantes para la deducción por doble imposición si cumplen los requisitos. |
| Comunidad Autónoma | La escala autonómica del IRPF forma parte del cálculo del impuesto. |
Por eso esta guía no ofrece un supuesto “neto garantizado”. En un premio de gran cuantía, calcular la tributación individual exige analizar la situación concreta del ganador. ¿Todavía no has participado y buscabas información sobre el proceso? Consulta primero nuestra guía específica para jugar Powerball desde España y nuestra explicación general sobre cómo funciona Powerball. Transparencia comercial: eLoterias.com es un medio editorial y de afiliación. El banner siguiente puede dirigir a un proveedor externo y generar una comisión para este sitio. eLoterias.com no vende boletos, no custodia boletos y no paga premios.
Qué hacer fiscalmente si ganas Powerball siendo residente en España
Un premio importante no debería gestionarse partiendo de porcentajes encontrados en Internet. Antes de mover el dinero o presentar declaraciones, es recomendable reconstruir documentalmente todo el proceso desde el boleto ganador hasta el importe finalmente recibido.
1. Confirma cuál es tu residencia fiscal
Ser ciudadano español no demuestra por sí solo que seas residente fiscal en España. Tampoco basta con indicar dónde te encontrabas cuando participaste.
Comprueba primero dónde eras residente fiscal durante el período relevante. Si existe un posible conflicto de residencia entre dos países, las reglas internas y el convenio aplicable pueden modificar el análisis.
2. Conserva toda la documentación del premio
Guarda el boleto, justificantes de adquisición, comunicaciones relacionadas con el premio, documentos de reclamación, certificados fiscales y justificantes bancarios.
También conviene conservar cualquier documento donde figure el importe bruto del premio y las cantidades retenidas antes de recibir el pago. Estos datos pueden ser necesarios para justificar posteriormente el tratamiento aplicado.
3. Comprueba qué tratamiento se aplicó en Estados Unidos
No des por hecho que cualquier cantidad retenida es definitiva ni que a todos los ganadores extranjeros se les aplica el mismo porcentaje.
Comprueba si se ha aplicado el convenio España Estados Unidos, qué documentación se presentó y si existe algún impuesto federal o jurisdiccional efectivamente satisfecho.
Un error en esta fase puede complicar posteriormente tanto una posible reclamación estadounidense como la declaración del premio en España.
4. Documenta correctamente los importes en dólares y euros
Powerball expresa sus premios en dólares estadounidenses, mientras que la declaración española debe realizarse en euros. Conserva las fechas relevantes, los documentos donde figure el importe original y los justificantes del pago recibido.
Para cuantificar correctamente la renta en euros debe utilizarse el criterio de conversión fiscal que corresponda al supuesto concreto, utilizando referencias oficiales. En premios elevados es preferible verificar este punto antes de presentar la declaración.
5. Incluye correctamente el premio en la tributación española
Para un residente fiscal en España, un premio Powerball debe analizarse dentro de las reglas del IRPF aplicables a los premios de juegos y a las ganancias patrimoniales que integran la base imponible general.
No debe utilizarse el gravamen especial reservado a determinadas loterías como si Powerball perteneciera a esa categoría.
Si existieron impuestos extranjeros efectivamente satisfechos, también deberá comprobarse si procede la deducción por doble imposición internacional y cuál es su límite.
6. Valora asesoramiento fiscal profesional para premios importantes
Un premio Powerball elevado puede implicar normativa española, estadounidense y jurisdiccional, documentación internacional y decisiones económicas de gran importancia.
Esta guía permite entender el marco general, pero no sustituye el análisis individual de un asesor fiscal que pueda revisar la residencia, los documentos del premio, las retenciones efectivamente realizadas y el resto de circunstancias del contribuyente.
¿Qué pasa si no declaras correctamente un premio Powerball en España?
Omitir un premio que debía declararse o consignarlo de forma incorrecta puede provocar una regularización tributaria y, dependiendo de las circunstancias, intereses, recargos o sanciones.
No es correcto afirmar que cualquier error constituye automáticamente fraude fiscal ni asignar una sanción fija sin analizar los hechos. Las consecuencias dependen, entre otros factores, del tipo de incumplimiento, de si el contribuyente corrige voluntariamente la situación y de las actuaciones que haya iniciado la Administración tributaria.
Ante un premio importante, conservar documentación completa y resolver las dudas antes de presentar el IRPF reduce el riesgo de tener que reconstruir posteriormente una operación internacional compleja.
Casos que esta guía no cubre
Esta página está dedicada a residentes fiscales en España. No debe utilizarse como guía fiscal para una persona residente en México, Argentina, Colombia, Chile, Reino Unido, Estados Unidos u otro país, aunque sea de nacionalidad española o haya utilizado un servicio en español.
Si resides fiscalmente fuera de España, consulta nuestra guía sobre impuestos y cobro de loterías de Estados Unidos para extranjeros.
La fiscalidad tampoco resuelve por sí sola las condiciones de participación. Para esa cuestión tenemos una página independiente sobre la legalidad de jugar Powerball fuera de Estados Unidos.
Preguntas frecuentes sobre los impuestos de Powerball en España
¿Tengo que pagar impuestos en España si gano Powerball?
Si eres residente fiscal en España, el premio debe analizarse conforme al IRPF español. Con carácter general, los premios de juegos que no pertenecen al régimen especial de determinadas loterías se consideran ganancias patrimoniales e integran la base imponible general.
¿Estados Unidos retiene siempre impuestos a un residente en España?
No. La regla general estadounidense para determinadas ganancias de juego de extranjeros no residentes puede verse modificada por un convenio fiscal. La Publication 515 del IRS de 2026 incluye a España entre los países cuyos residentes pueden beneficiarse de una exención estadounidense para determinadas ganancias de juego, siempre que se cumplan las condiciones y requisitos documentales correspondientes.
¿Es correcta la idea de que Estados Unidos retiene siempre el 24 % de un premio Powerball?
No para el supuesto tratado en esta página. El 24 % aparece en las reglas estadounidenses aplicables a determinadas retenciones de ganancias de juego de contribuyentes estadounidenses. Para un extranjero no residente, el IRS establece otra regla general y, además, existen convenios que pueden modificarla. Un residente fiscal en España debe comprobar específicamente el tratamiento derivado del convenio.
¿El convenio España Estados Unidos significa que Powerball queda libre de impuestos?
No. El convenio puede afectar a la tributación federal estadounidense, pero no convierte automáticamente el premio en una renta exenta en España. Un residente fiscal en España debe analizar el premio conforme al IRPF español.
¿Se aplica a Powerball la exención de los primeros 40.000 euros de determinadas loterías?
No debe aplicarse esa regla a Powerball. La cuantía exenta forma parte de un gravamen especial reservado a los premios expresamente enumerados por la legislación española, como determinadas loterías de SELAE, ONCE, Cruz Roja y ciertos organismos equivalentes de la Unión Europea o del Espacio Económico Europeo. Powerball no pertenece a esas categorías.
¿Puedo descontar en España los impuestos pagados en Estados Unidos?
Puede existir una deducción por doble imposición internacional cuando una ganancia obtenida en el extranjero haya sido efectivamente gravada allí por un impuesto que cumpla los requisitos del IRPF. La deducción tiene límites y no equivale necesariamente a recuperar o descontar toda cantidad retenida en el extranjero.
¿Qué documentación debo guardar si gano Powerball?
Conserva el boleto, justificantes de adquisición, documentos de reclamación, comunicaciones del pagador, formularios fiscales, certificados de retenciones o impuestos, justificantes bancarios y documentos que permitan acreditar el importe bruto del premio y tu residencia fiscal.
¿Puedo compensar pérdidas de juego con el premio?
La Agencia Tributaria contempla, para determinados juegos sin fines publicitarios, la posibilidad de computar pérdidas de juego hasta el límite de las ganancias obtenidas en el mismo período impositivo. Su aplicación exige cumplir las condiciones correspondientes y poder acreditar las cantidades, por lo que no debe interpretarse como una deducción general de cualquier gasto asociado a Powerball.
Fuentes oficiales y metodología editorial
Para elaborar y revisar esta guía utilizamos prioritariamente documentación oficial de las administraciones tributarias de España y Estados Unidos, el Convenio entre ambos países para evitar la doble imposición y, cuando corresponde, información oficial de Powerball sobre reclamación de premios e impuestos aplicables.
La fiscalidad internacional puede depender de la residencia fiscal, el tratamiento aplicado al premio, la documentación presentada y las circunstancias particulares del contribuyente. Por este motivo, evitamos convertir reglas generales en porcentajes o resultados netos supuestamente válidos para todos los ganadores.
- IRS Publication 515 — Withholding of Tax on Nonresident Aliens and Foreign Entities — fuente principal para comprobar el tratamiento estadounidense de determinadas ganancias de juego obtenidas por extranjeros no residentes, la aplicación de convenios fiscales y la documentación necesaria para solicitar sus beneficios.
- Internal Revenue Service — Ingresos y pérdidas de juegos de azar — información oficial del IRS sobre la consideración fiscal de ganancias procedentes de juegos y loterías.
- Agencia Tributaria — Ganancias y pérdidas patrimoniales que integran la base imponible general — referencia para determinar el tratamiento en el IRPF de los premios de juegos que no cuentan con un régimen fiscal especial.
- Agencia Tributaria — Premios obtenidos en juegos, rifas o combinaciones aleatorias — documentación utilizada para comprobar cómo se declaran este tipo de premios y el tratamiento de determinadas pérdidas de juego.
- Agencia Tributaria — Gravamen especial sobre los premios de determinadas loterías y apuestas — referencia utilizada para diferenciar Powerball de los premios incluidos expresamente en ese régimen fiscal especial.
- Agencia Tributaria — Deducción por doble imposición internacional — referencia para los casos en los que una renta obtenida en el extranjero haya sido efectivamente gravada por un impuesto de naturaleza idéntica o análoga.
- Boletín Oficial del Estado — Convenio entre España y Estados Unidos para evitar la doble imposición — texto normativo utilizado para analizar el reparto de potestades tributarias entre ambos países, incluido su artículo 23 sobre otras rentas.
- Powerball — Preguntas frecuentes oficiales — fuente utilizada exclusivamente para cuestiones propias del juego, como reclamación del premio, jurisdicción de compra y posible aplicación de impuestos federales y jurisdiccionales.
Metodología editorial: distinguimos entre la normativa fiscal estadounidense, el Convenio España–Estados Unidos, las reglas del IRPF español y las condiciones particulares del premio. Cuando una respuesta depende de circunstancias personales o de documentación que no conocemos, lo indicamos expresamente en lugar de ofrecer una cifra o conclusión universal.
Criterio de actualización: las referencias fiscales se revisan cuando se producen cambios normativos relevantes, se publican nuevos manuales de la Agencia Tributaria o del IRS, o cambia la documentación oficial que afecta al tratamiento internacional de premios de juego.
Contenido elaborado por: Equipo editorial de eLoterias.com
Última revisión editorial: 6 de septiembre de 2026
Si detectas una fuente desactualizada, un cambio normativo o algún dato fiscal que deba revisarse, puedes comunicarlo mediante nuestra página de contacto.
Aviso editorial, fiscal, afiliación y juego responsable
Independencia editorial
eLoterias.com es un medio informativo independiente. No es Powerball, Multi-State Lottery Association (MUSL), el Internal Revenue Service (IRS), la Agencia Tributaria española ni ninguna otra administración tributaria.
eLoterias.com tampoco vende directamente boletos de Powerball, no custodia los boletos de los usuarios, no valida premios, no efectúa retenciones fiscales y no paga premios.
Algunos enlaces pueden dirigir a proveedores externos que ofrecen servicios relacionados con loterías internacionales conforme a sus propios términos y condiciones.
Determinados enlaces pueden ser enlaces de afiliación. eLoterias.com puede recibir una comisión si un usuario utiliza uno de ellos. Esta relación comercial no modifica nuestros criterios editoriales ni el tratamiento de la información fiscal publicada.
Puedes consultar más información sobre estas relaciones comerciales y nuestros criterios editoriales en Transparencia, afiliación y responsabilidad.
Alcance de la información fiscal
La información de esta guía tiene carácter general y editorial. No constituye asesoramiento fiscal, jurídico o financiero individual.
La tributación concreta de un premio Powerball puede depender, entre otros factores, de la residencia fiscal del ganador, el importe del premio, la jurisdicción en la que se adquirió el boleto, los impuestos efectivamente soportados en Estados Unidos, la documentación presentada para aplicar un convenio y la situación personal del contribuyente.
Por esta razón, no debe utilizarse un porcentaje o ejemplo publicado en Internet como sustituto de un cálculo fiscal individual. En premios de importe elevado o situaciones internacionales complejas es recomendable contrastar la documentación con un profesional especializado antes de presentar una declaración o adoptar decisiones fiscales.
Sobre el convenio y la doble imposición
La existencia del Convenio entre España y Estados Unidos no significa que todos los premios queden automáticamente libres de impuestos. El convenio puede afectar al tratamiento fiscal estadounidense, mientras que un residente fiscal en España debe analizar también las obligaciones que resulten aplicables conforme al IRPF.
Del mismo modo, haber soportado una retención o un impuesto en Estados Unidos no significa que esa cantidad pueda descontarse íntegramente y de forma automática en España. La deducción por doble imposición internacional está sometida a requisitos y límites específicos.
Juego responsable
Aunque esta página está centrada en fiscalidad y no en cómo participar, Powerball sigue siendo un juego de azar. Un premio potencial no convierte el juego en una inversión ni en una fuente previsible de ingresos.
- Participa únicamente si cumples la edad legal aplicable.
- Utiliza solo dinero destinado al ocio.
- Establece un presupuesto y respétalo.
- No aumentes el gasto para intentar recuperar pérdidas.
- No tomes decisiones financieras basadas en la expectativa de obtener un premio.
- Busca ayuda especializada si el juego empieza a afectar a tu economía, bienestar o relaciones personales.
En caso de obtener un premio importante, la prioridad debe ser conservar la documentación, verificar el tratamiento fiscal aplicado y comprender las obligaciones correspondientes antes de tomar decisiones económicas relevantes.